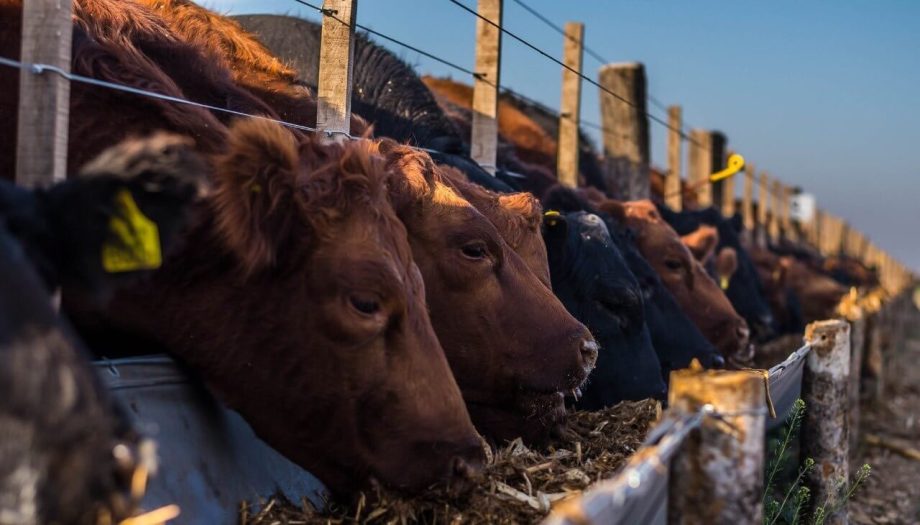
Los corrales de engorde mantienen más de 2,07 millones de cabezas, pese a una rentabilidad cada vez más comprometida. Según la Cámara Argentina de Feedlot, las pérdidas pueden alcanzar los $160.000 por animal, mientras crece la participación de la industria exportadora y aumenta el peso de la hacienda terminada.
La actividad de los feedlots atraviesa un escenario complejo: pese a las fuertes pérdidas económicas que enfrenta el sector, los corrales de engorde mantienen niveles de ocupación elevados, con una cantidad de animales cercana al máximo registrado en los últimos meses.
De acuerdo con las estadísticas del Servicio Nacional de Sanidad y Calidad Agroalimentaria (Senasa), los poco más de mil establecimientos inscriptos en el país albergan más de 2,07 millones de cabezas de ganado en engorde, una cifra que refleja la magnitud de la actividad, aun en un contexto de márgenes negativos.
Pérdidas de hasta $160.000 por animal
El último informe mensual de la Cámara Argentina de Feedlot (CAF) advierte sobre el deterioro de la rentabilidad. Con los valores actuales, el engorde a corral registra una pérdida estimada de $80.000 por novillito enviado a faena, antes de impuestos y sin contemplar el costo financiero.
Cuando se incorpora este último componente, el resultado negativo asciende a unos $160.000 por cabeza.
Tomando como referencia un precio de venta de $5.000 por kilo vivo y un animal de 380 kilos, la pérdida representa entre el 5% y el 8% de la facturación, según las estimaciones difundidas.
Uno de los principales factores que explican esta situación es el fuerte diferencial entre el precio de compra de la hacienda y el valor de venta del animal terminado. Según la CAF, esa brecha alcanza actualmente el 50%, el nivel más alto del año y posiblemente uno de los mayores registros históricos.
Tradicionalmente, la diferencia entre el ternero de invernada y el novillo destinado a faena se ubicaba entre el 15% y el 20%. Cuando supera esos parámetros, la ecuación económica del engorde comienza a deteriorarse de manera significativa.
Se deteriora la relación entre el maíz y la carne
A la brecha de compra-venta se suma el encarecimiento relativo de la alimentación. En febrero, con un kilo de ganado vivo podían adquirirse más de 18 kilos de maíz; actualmente, esa relación se redujo a unos 14 kilos.
El cambio responde tanto a las variaciones en el precio del cereal como a la caída del valor de la hacienda destinada a faena.
En septiembre, el precio promedio del novillo fue un 6% inferior al registrado en marzo. Si se considera el efecto de la inflación, la caída alcanza aproximadamente el 10%, lo que agrava la pérdida de poder de compra de los productores y engordadores.
Este escenario también repercute sobre el mercado de invernada. Los terneros de entre 180 y 200 kilos, que durante el período de mayor oferta llegaron a superar los $7.000 por kilo vivo, actualmente se negocian en torno de los $6.000 a $6.200.
Más recría para compensar los márgenes negativos
A pesar de las dificultades económicas, los feedlots mantienen una importante cantidad de hacienda en proceso de terminación. Una de las razones es la necesidad de agregar kilos a animales que fueron adquiridos a precios considerablemente superiores a los valores actuales de venta.
En ese contexto, gana protagonismo la recría, una etapa que permite desarrollar la estructura ósea y muscular antes de avanzar hacia la terminación a corral.
Según los datos de la CAF, la cantidad de animales en recría dentro de los corrales aumentó un 10% durante el último mes. La estrategia apunta a incrementar el peso final de los animales para diluir el impacto del diferencial de compra-venta y de los crecientes costos de estructura.
Sin embargo, el escenario actual también plantea un cambio en la lógica del negocio. Con una inflación más controlada, los engordadores ya no pueden confiar en que el paso del tiempo y la suba nominal de los precios compensen automáticamente los desequilibrios económicos.
La industria exportadora gana participación
Otro factor relevante es la creciente presencia de los frigoríficos exportadores en el negocio del engorde.
En los feedlots hoteleros —establecimientos que engordan animales pertenecientes a terceros a cambio de una tarifa—, el 57% de la hacienda corresponde a frigoríficos vinculados con la exportación de carne. Esta participación creció tres puntos porcentuales respecto del mes anterior.
La mayor intervención de la industria exportadora contribuye a sostener la ocupación de los corrales, en un contexto en el que los engordadores independientes enfrentan mayores dificultades para obtener resultados positivos.
Una oferta de carne más pesada para los próximos meses
La elevada ocupación de los feedlots anticipa una disponibilidad relativamente estable de hacienda terminada durante los próximos meses. Además, se espera que una proporción importante de esos animales llegue a faena con mayor peso, como resultado de los procesos de recría y terminación prolongada.
Los datos de producción muestran precisamente esa tendencia. Durante este año, la faena bovina cayó un 10%, mientras que la producción de carne retrocedió en menor proporción, alrededor del 6%.
La diferencia se explica por el incremento del peso de los animales enviados a frigorífico. En septiembre, el peso medio por res alcanzó los 247 kilos, un nuevo récord mensual.
De esta manera, el sector enfrenta una paradoja: los feedlots sostienen elevados niveles de actividad y contribuyen a aumentar el volumen de carne obtenido por animal, pero lo hacen en un contexto de rentabilidad comprometida.
La evolución de los precios de la hacienda, el costo del maíz y la posibilidad de reducir la brecha entre compra y venta serán determinantes para establecer si los actuales niveles de ocupación pueden sostenerse sin profundizar las pérdidas económicas.