Pese a la menor oferta de ganado y al crecimiento de las exportaciones, los valores de la hacienda para faena registran bajas. La pérdida de poder adquisitivo y la competencia de las carnes de pollo y cerdo condicionan la recuperación del mercado.
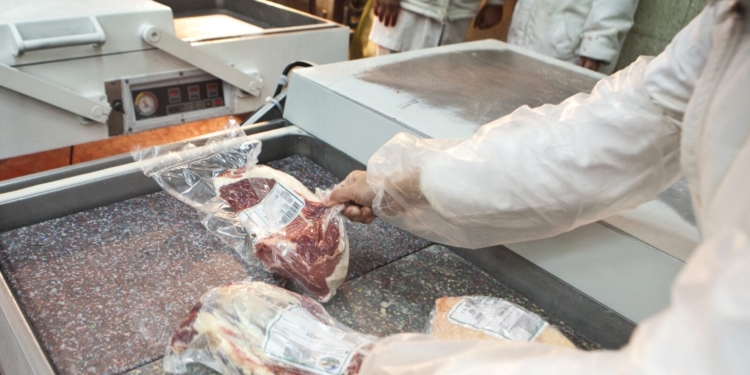
La fortaleza de las exportaciones no resulta suficiente para sostener los precios de la hacienda destinada a faena. Con un consumo interno debilitado y una oferta de carne vacuna inferior a la del año pasado, los valores del ganado retroceden, mientras que los precios de la carne al mostrador muestran aumentos muy moderados.
Así lo reflejan las estadísticas del Mercado Agroganadero de Cañuelas (MAG) y el relevamiento de precios realizado por el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA).
Durante septiembre, los novillos comercializados en el MAG promediaron los $4.180 por kilo vivo, con una caída del 6,65% respecto del promedio de marzo. En el caso de los novillitos, el valor medio fue de $4.550, un 5% menos, mientras que las vaquillonas se negociaron a $4.300, con una reducción del 7%.
La excepción fue la vaca, que alcanzó un promedio de $3.080 por kilo vivo, con una mejora del 15% frente a marzo. Este comportamiento se relaciona con la menor faena de esta categoría y la reducción de la participación de las hembras en el total de animales procesados, que ronda el 45%, frente al 49% registrado el año pasado. También incide la firme demanda de China y Estados Unidos, mercados interesados en cortes magros destinados, entre otros usos, a la elaboración de hamburguesas.
Un atraso de los precios frente a la inflación
La evolución de los valores evidencia un deterioro mayor cuando se considera el efecto inflacionario. Según las estimaciones mencionadas para el sector, el novillo debería cotizar cerca de los $4.678 por kilo vivo para mantener su valor real, lo que implica una pérdida aproximada del 10% frente al precio de referencia.
La situación adquiere mayor relevancia si se tiene en cuenta que la faena viene disminuyendo y que las exportaciones ganaron participación en el negocio. Durante el último mes analizado, los embarques representaron el 36% de la producción de carne vacuna.
En este escenario, la combinación de una menor oferta de hacienda, animales de mayor peso y una participación creciente de las exportaciones no logra compensar las dificultades del mercado interno. La debilidad de la demanda limita la capacidad de la industria para trasladar mayores costos a los precios de venta y sostener mejores valores para el productor.
La carne vacuna pierde terreno frente al pollo y el cerdo
Las perspectivas para los próximos meses tampoco muestran señales claras de recuperación. Los operadores del mercado ganadero esperan que los precios se mantengan relativamente estables hasta fin de año, condicionados principalmente por la limitada capacidad de compra de los consumidores.
A esa situación se suma la competencia de las carnes porcina y aviar, cuyos precios resultan más accesibles para una parte importante de los hogares.
De acuerdo con el IPCVA, los precios de los distintos cortes de carne vacuna aumentaron apenas un 0,5% en septiembre de 2026 respecto del mes anterior, aunque acumularon una suba interanual del 49,8%.
En el mismo período, el pollo fresco registró un incremento mensual del 0,4%, con una suba del 30,1% interanual y del 21,7% en lo que va del año. Por su parte, el pechito de cerdo aumentó un 1,7% frente a agosto, acumuló un 13,9% desde el inicio del año y mostró una variación interanual del 27%.
El comportamiento de los precios confirma que la carne vacuna enfrenta un escenario complejo: mientras sus valores minoristas registran aumentos moderados en el corto plazo, el pollo y el cerdo mantienen incrementos interanuales considerablemente menores.
En cuanto a las categorías vacunas, el informe señaló que el precio de la carne de novillo no mostró variaciones en el período informado, el novillito registró una suba del 0,6% y la vaquillona y la ternera presentaron una baja del 0,2% respecto de agosto de 2026. En promedio, la categoría liviana destinada al consumo minorista aumentó un 0,5%.
De este modo, el mercado ganadero continúa condicionado por una ecuación difícil: las exportaciones sostienen una parte importante de la demanda, pero el deterioro del consumo interno impide una recuperación generalizada de los precios de la hacienda. La evolución del poder adquisitivo y la competencia de otras proteínas animales serán factores decisivos para determinar el rumbo del sector en los próximos meses.